
Assurance-vie luxembourgeoise et projet de loi de finances 2027 : faut-il vraiment s’inquiéter ?
Article rédigé le lundi 2 novembre 2026
« Le gouvernement veut endiguer la fuite de capitaux vers l’assurance-vie luxembourgeoise. » Depuis la présentation du projet de loi de finances 2027, la presse financière s’est emparée du sujet. Plusieurs de nos clients nous ont interrogés, parfois inquiets, sur l’avenir de leur contrat luxembourgeois, voire de leur assurance-vie en général.
L’agitation est réelle. Mais correspond-elle au contenu du texte ? Pour le savoir, le plus simple reste encore de le lire.
Ce que dit vraiment le projet de loi
Pourquoi l’assurance-vie luxembourgeoise est dans le viseur
Contrairement à une idée répandue, un contrat luxembourgeois n’offre pas de fiscalité plus avantageuse à un résident français : il reste imposé selon les règles françaises, comme n’importe quel contrat d’assurance-vie. Son attrait tient ailleurs : c’est avant tout un très bon outil de gestion financière, qui donne accès à une grande diversité de supports d’investissement et à des solutions de gestion sur mesure, avec une souplesse appréciée en cas d’expatriation. Le contrat bénéficie également d’un régime de protection spécifique des avoirs, propre au droit luxembourgeois, mais ce n’est pas, à nos yeux, la raison principale de le choisir.
Ces atouts expliquent son succès croissant auprès des épargnants français, dont les versements vers le Luxembourg ont progressé de plus de 30 % en 2025.
Cette souplesse a toutefois une autre facette. Certains assureurs étrangers acceptent des montages que le droit des assurances français n’autorise pas aux assureurs établis en France. C’est cette différence de traitement que le gouvernement entend corriger, en invoquant l’égalité de concurrence entre assureurs quel que soit leur lieu d’établissement. Pour y parvenir, le texte ne vise pas un pays : il fixe des conditions que tout contrat, français ou étranger, devra respecter pour conserver le cadre fiscal de l’assurance-vie.
Trois conditions pour conserver le cadre de l’assurance-vie
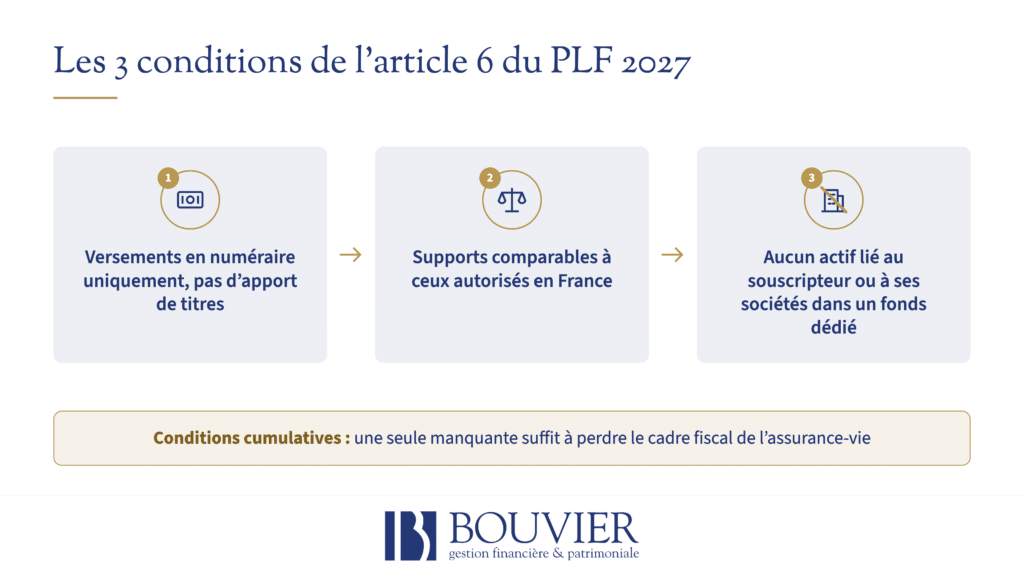
L’article 6 du projet de loi de finances pour 2027, intitulé « Protection du modèle de l’assurance-vie », réserve le cadre fiscal de l’assurance-vie aux contrats qui respectent trois conditions cumulatives.
La première porte sur les versements, qui doivent être effectués en numéraire : il ne serait plus possible d’alimenter un contrat en y apportant des titres.
La deuxième concerne les unités de compte, qui doivent présenter des caractéristiques comparables à celles autorisées par le code des assurances français.
La troisième est la plus structurante : un fonds dédié, c’est-à-dire un portefeuille sur mesure géré pour un seul souscripteur, ne peut pas contenir d’actifs émis par le souscripteur, sa famille proche ou les sociétés qu’ils contrôlent.
Un contrat qui ne remplit pas l’une de ces conditions perdrait les avantages propres à l’assurance-vie, tant à l’impôt sur le revenu qu’au moment de la transmission.
Le montage réellement visé
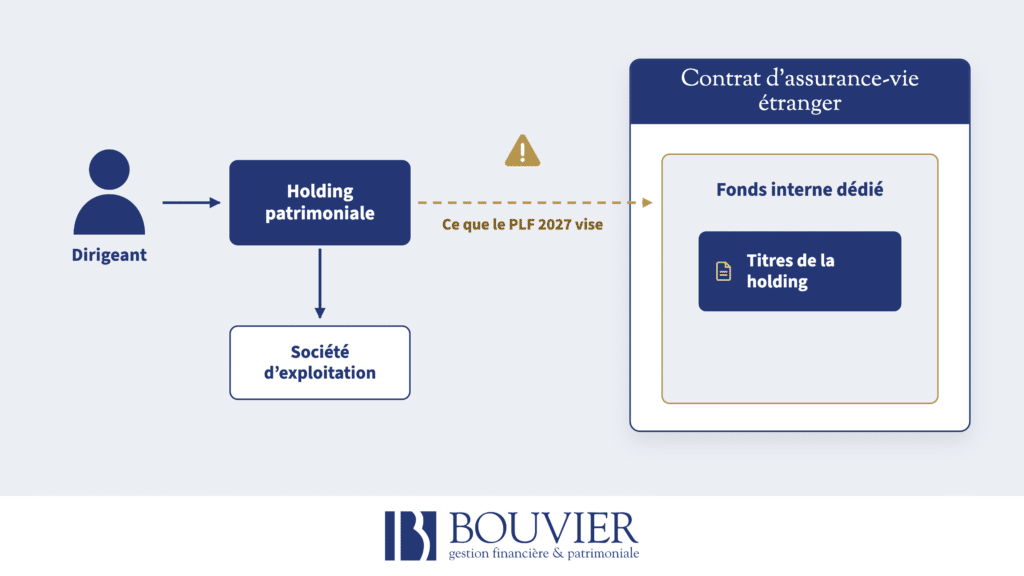
Le document d’évaluation joint au projet de loi décrit la cible sans ambiguïté. Un dirigeant détient une holding, qui contrôle elle-même sa société d’exploitation. Il souscrit un contrat auprès d’un assureur étranger, qui accepte de loger les titres de cette holding dans un fonds dédié.
L’effet est considérable : les dividendes ne sont plus imposés entre ses mains mais capitalisés dans le contrat, la plus-value de cession de l’entreprise n’est taxée qu’en cas de rachat, et au décès, le patrimoine professionnel bénéficie du cadre successoral de l’assurance-vie. L’administration rappelle qu’un tel schéma n’est pas possible auprès d’un assureur français. C’est ce décalage que le texte entend supprimer.
Une mesure bien plus étroite que ne le laissent penser les titres
Les chiffres du gouvernement
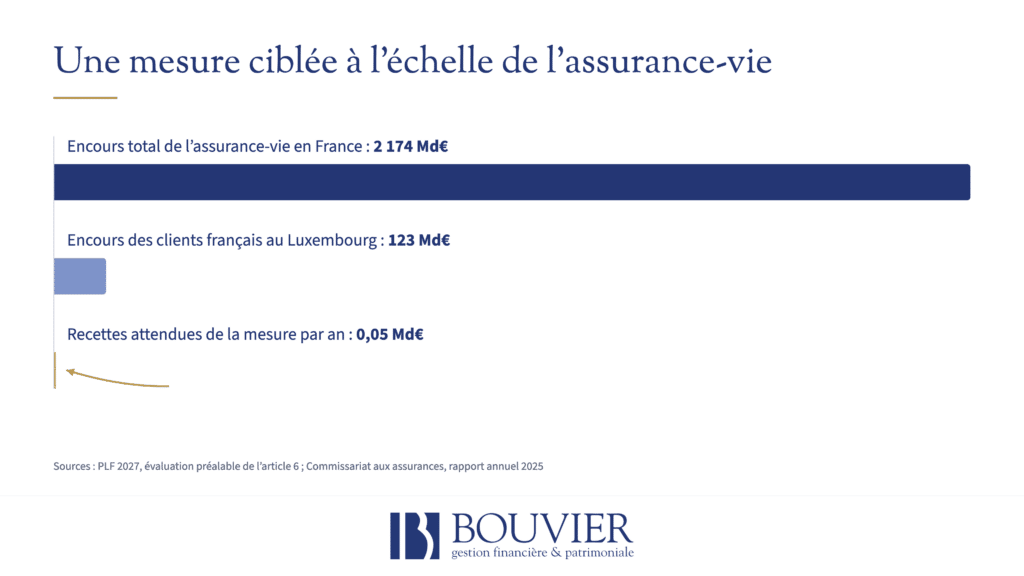
Le rendement budgétaire attendu donne la mesure du sujet : 25 millions d’euros en 2027, puis 50 millions d’euros par an en 2028 et 2029. À titre de comparaison, l’encours total de l’assurance-vie en France atteint environ 2 174 milliards d’euros, et les clients français détenaient fin 2025 quelque 123 milliards d’euros auprès d’assureurs luxembourgeois.
On parle donc d’une mesure dont les recettes représentent une fraction infime des sommes placées. Difficile d’y voir le coup d’arrêt porté à toute une catégorie de placements que certains titres ont suggéré.
Qui est concerné, et qui ne l’est pas
Le gouvernement indique lui-même que les trois critères sont déjà remplis par les contrats de l’immense majorité des Français. Un contrat alimenté par des versements classiques et investi en fonds euros, en OPCVM, en ETF ou en fonds collectifs n’est pas concerné. Cela vaut pour les contrats français comme pour la plupart des contrats luxembourgeois.
Les personnes réellement visées sont essentiellement des chefs d’entreprise disposant d’un patrimoine professionnel important, ayant logé des titres de leurs sociétés dans un fonds dédié, ou des épargnants ayant alimenté leur contrat par apport de titres. Une population restreinte, aux montages sophistiqués, bien loin de l’épargnant qui détient un contrat luxembourgeois pour la qualité de sa gestion financière ou sa portabilité en cas d’expatriation.
Un projet, pas encore une loi
Un texte encore en discussion
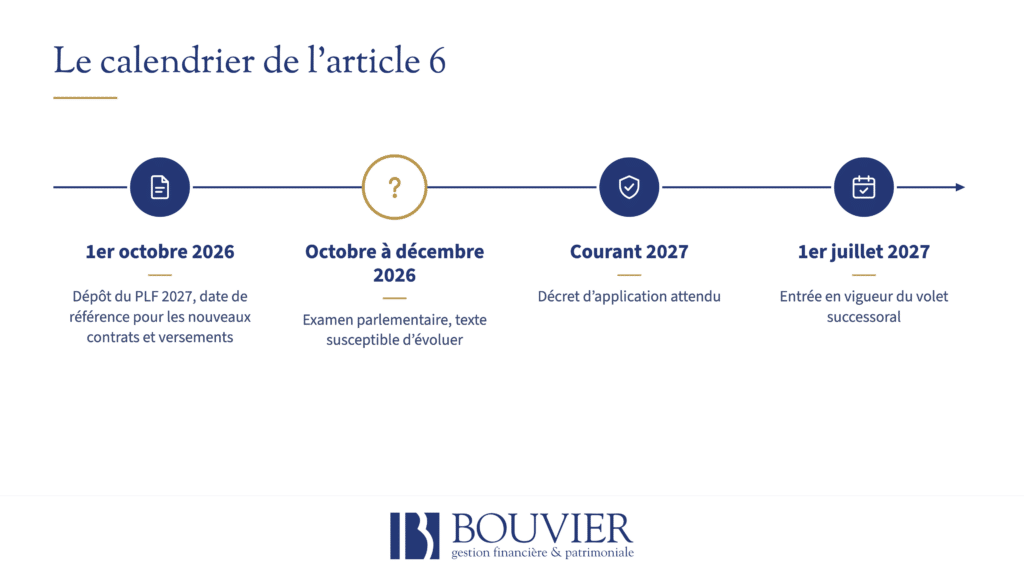
Il faut rappeler une évidence trop souvent absente des titres : il s’agit d’un projet. Le texte est en cours d’examen au Parlement. Il peut être amendé, réécrit ou supprimé, et une partie de ses modalités renvoie à un décret qui n’existe pas encore.
Un calendrier qui laisse le temps de s’adapter
S’il était adopté, il s’appliquerait aux contrats souscrits et aux versements effectués depuis le 1er octobre 2026. Le volet successoral ne concernerait que les décès survenant à compter du 1er juillet 2027. Les personnes concernées disposeraient donc d’un délai pour mettre leur contrat en conformité.
Pourquoi un tel emballement ?
La mécanique du titre anxiogène
Les mots ont été choisis pour frapper : « fuite de capitaux », « endiguer ». Ils installent un récit, celui d’un État qui s’apprêterait à refermer une porte de sortie. Associés au mot « assurance-vie », placement le plus répandu des Français, ils suffisent à inquiéter bien au-delà du public réellement concerné.
Le contexte joue aussi. Discussions budgétaires tendues, approche d’une élection présidentielle, multiplication des propositions sur la fiscalité du patrimoine : chaque annonce est lue comme le signe d’un durcissement généralisé, même lorsqu’elle est étroitement ciblée.
Lire le texte plutôt que le titre
Cet épisode illustre une règle simple que nous appliquons au quotidien : une information patrimoniale se traite avec méthode. Remonter au texte plutôt qu’au titre, identifier qui est réellement concerné, distinguer ce qui est voté de ce qui est seulement proposé. Ces réflexes évitent des décisions prises dans la précipitation, comme racheter ou transférer un contrat qui n’était en rien menacé, au risque de supporter des frais et une fiscalité bien réels pour se prémunir d’un danger qui ne l’était pas.
Notre lecture
L’inquiétude relayée dans la presse est sans commune mesure avec la portée réelle du texte. Pour la très grande majorité des détenteurs de contrats luxembourgeois comme français, rien ne change.
Pour les chefs d’entreprise ayant logé des titres de leurs sociétés dans un fonds dédié, la question mérite en revanche d’être examinée sérieusement, sans attendre la version définitive du texte pour commencer à étudier les options.
Notre équipe reste à votre disposition pour analyser votre contrat et vérifier, au regard du texte et non des titres, s’il est réellement concerné.
Sources : projet de loi de finances pour 2027, article 6 et évaluation préalable ; Commissariat aux assurances (Luxembourg), rapport annuel 2025.