
Obligations d'entreprises : ce que la remontée des taux a changé
Article rédigé le mercredi 16 septembre 2026
Dans le cadre de notre série consacrée aux actifs diversifiants, après avoir exploré l’or, le private equity et les SCPI thématiques, nous nous intéressons aujourd’hui aux obligations d’entreprises, et plus particulièrement aux fonds obligataires datés.
Nous évoquions la semaine dernière la décision de la Banque centrale européenne de relever ses taux directeurs pour la deuxième fois de l’année. Cette remontée des taux a des effets contrastés selon les placements, et nous avions rappelé que les obligations à taux fixe voyaient mécaniquement leur valeur baisser quand les taux montent. Cette relation, souvent perçue comme une contrainte, éclaire pourtant l’intérêt d’une classe d’actifs longtemps oubliée des épargnants et revenue au premier plan depuis 2022.
Pendant plus de dix ans, dans un environnement de taux extrêmement bas, voire négatifs, l’obligation avait presque disparu du radar des particuliers. Le fonds euros offrait la sécurité, l’immobilier le rendement, les actions la performance de long terme. L’obligation, pourtant pilier historique de la gestion patrimoniale, n’avait plus grand-chose à proposer. La remontée des taux a changé la donne. En rémunérant de nouveau correctement le prêt d’argent, elle a redonné du sens à cette classe d’actifs.
Qu’est-ce qu’une obligation, et qu’est-ce qu’un fonds daté ?
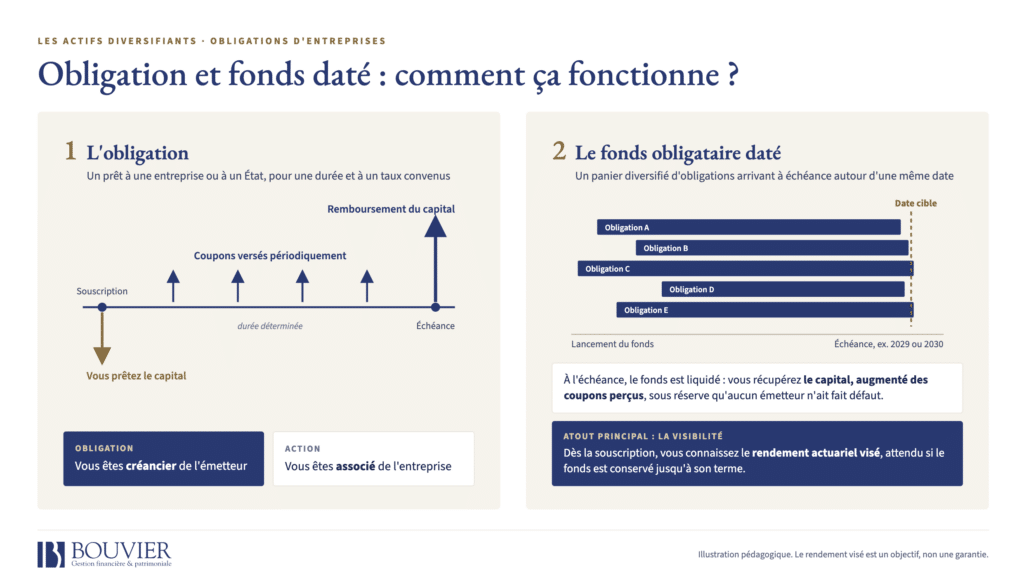
Une obligation est un titre de créance. En souscrire une revient à prêter de l’argent à une entreprise ou à un État, pour une durée déterminée et à un taux convenu. En contrepartie, l’émetteur verse périodiquement un intérêt, appelé coupon, puis rembourse le capital à l’échéance. C’est le mécanisme inverse de l’action, qui fait de l’investisseur un associé de l’entreprise et non un créancier.
Un fonds obligataire daté, ou fonds à échéance, applique ce principe à un panier diversifié d’obligations dont les dates de remboursement sont proches d’une même date cible, par exemple 2029 ou 2030. À cette échéance, le fonds est liquidé et les investisseurs récupèrent leur capital, augmenté des coupons perçus, sous réserve qu’aucun émetteur n’ait fait défaut. L’intérêt principal de cette formule tient à sa visibilité : au moment de la souscription, l’investisseur connaît le rendement actuariel visé, c’est-à-dire le rendement attendu s’il conserve le fonds jusqu’à son terme.
Un positionnement intermédiaire entre le fonds euros et les actions
Pour comprendre l’intérêt d’un fonds daté, il faut le situer entre les deux placements de référence des épargnants français.
Le fonds euros de l’assurance-vie offre une garantie du capital et une liquidité permanente, au prix d’un rendement modéré. En 2025, il s’est établi en moyenne autour de 2,6 %, avec des contrats plus performants au-delà. Sa sécurité est sa force, mais elle plafonne son potentiel.
Les actions, à l’autre extrémité, offrent le meilleur potentiel de rendement sur le long terme, mais au prix d’une volatilité forte et sans aucune garantie de capital. Elles supposent un horizon long et une tolérance au risque affirmée.
Le fonds obligataire daté se situe entre les deux. Il vise un rendement supérieur à celui du fonds euros, avec une prévisibilité que les actions n’offrent pas, mais sans la garantie en capital du fonds euros. C’est un placement de compromis, adapté à un objectif patrimonial précis et à un horizon défini : préparer un apport, financer un projet à échéance connue, ou mieux rémunérer une réserve que l’on sait pouvoir immobiliser plusieurs années.
Le risque de taux : une contrainte à relativiser selon l’horizon
C’est ici que la décision de la BCE prend tout son sens. Quand les taux montent, les obligations déjà émises, dont le coupon a été fixé à un niveau inférieur, perdent de la valeur sur le marché : un investisseur préférera toujours une obligation nouvelle mieux rémunérée. La valeur de marché d’un fonds obligataire baisse donc temporairement lorsque les taux remontent.
Cette mécanique appelle toutefois une nuance essentielle, propre aux fonds datés. Si l’investisseur souscrit à la constitution du fonds et le conserve jusqu’à son échéance, les fluctuations de taux en cours de vie n’affectent pas son rendement final : il percevra les coupons prévus et récupérera le capital à terme. Le risque de taux ne se matérialise réellement que pour celui qui souhaite sortir avant l’échéance, à un moment où la valeur de marché peut être décotée.
En sens inverse, la remontée des taux constitue une opportunité pour les fonds qui se lancent aujourd’hui. Ils se constituent à des conditions de rendement plus favorables qu’il y a quelques années. Les fonds datés récents affichent ainsi des rendements actuariels cibles supérieurs à ceux de la décennie de taux bas, tout en restant, comme toujours, des objectifs de lancement et non des garanties.
Le risque de crédit : la contrepartie du rendement
Le second risque, distinct du précédent, est celui du défaut. Prêter à une entreprise, c’est accepter qu’elle puisse ne pas rembourser. Ce risque explique l’essentiel des écarts de rendement entre les fonds.
Les fonds dits Investment Grade investissent dans des émetteurs de qualité, notés BBB- ou au-dessus par les agences de notation. Ils offrent un rendement plus modéré mais un risque de défaut historiquement faible. Les fonds dits High Yield, à haut rendement, ciblent des émetteurs plus fragiles : le rendement affiché est supérieur, mais la probabilité de défaut au sein du portefeuille l’est également, particulièrement en cas de ralentissement économique. La diversification opérée par le fonds, qui répartit l’investissement sur de nombreux émetteurs, atténue ce risque sans jamais l’annuler.
Le rendement plus élevé d’un fonds n’est donc jamais gratuit. Il rémunère un risque supplémentaire, qu’il convient d’identifier avant de souscrire.
Un placement à calibrer dans une allocation d’ensemble
Le fonds obligataire daté n’est ni un substitut au fonds euros, ni un équivalent des actions. C’est une brique intermédiaire, utile pour donner du rendement à une poche de patrimoine sur un horizon défini, à condition d’en accepter les deux contraintes : l’immobilisation jusqu’à l’échéance pour neutraliser le risque de taux, et le risque de crédit inhérent au choix des émetteurs.
Quelques principes de bon sens s’appliquent. Ne pas concentrer toute sa poche obligataire sur une seule échéance, mais échelonner les maturités pour lisser les points de réinvestissement. Choisir la qualité de crédit en cohérence avec sa tolérance au risque. Et surtout, s’assurer que l’horizon du fonds correspond bien à celui de son projet.
Chez Bouvier, nous considérons les fonds obligataires datés comme un outil pertinent dans le contexte actuel de taux, à intégrer avec discernement au sein d’une allocation globale. Leur intérêt se mesure toujours à l’aune de la situation de chacun : de son horizon, de ses projets et de la place déjà occupée par les autres classes d’actifs dans son patrimoine.
Notre équipe reste à votre disposition pour analyser avec vous l’opportunité d’une exposition obligataire dans votre stratégie patrimoniale.